
¿ESTÁS CONSTRUYENDO EL RETIRO QUE REALMENTE QUIERES?
Crea una estrategia para tu futuro, construye patrimonio y conoce los beneficios fiscales que puede ofrecerte un Plan Personal de Retiro.
CALCULAR MI PLAN DE RETIRO HABLAR POR WHATSAPPSesión inicial de orientación financiera sin costo.
¿De cuánto quieres disponer cada mes cuando dejes de trabajar?
$20,000 | $30,000 | $40,000 | $50,000 o más
Tu retiro no comienza a los 60 o 65 años. Comienza con las decisiones financieras que tomas mientras todavía estás generando ingresos.
Un Plan Personal de Retiro puede ayudarte a construir recursos adicionales para complementar tu pensión, AFORE u otras fuentes de ingreso.
¿Qué puede aportar un Plan Personal de Retiro?
Un PPR es una estrategia financiera de largo plazo cuyo objetivo principal es ayudarte a acumular recursos para tu retiro.
Construye patrimonio
Realiza aportaciones de acuerdo con tus objetivos, plazo y capacidad financiera.
Prepara tu retiro
Construye recursos adicionales para complementar tu pensión, AFORE y otros activos.
Aprovecha beneficios fiscales
Cuando se cumplen los requisitos fiscales aplicables, determinadas aportaciones pueden ser deducibles.
Tu retiro no debería depender de una sola fuente de ingresos
Llegar a los 60 o 65 años sin haber construido recursos adicionales puede significar depender exclusivamente de tu pensión, AFORE, ahorros disponibles o incluso tener que continuar trabajando.
Un Plan Personal de Retiro busca ayudarte a crear una fuente adicional de recursos construida por ti durante tus años productivos.
QUIERO CONOCER MIS OPCIONES¿Y si una parte de tu estrategia fiscal también ayudara a construir tu retiro?
La legislación fiscal mexicana contempla beneficios para determinadas aportaciones destinadas al retiro.
Una aportación deducible puede ayudarte a reducir tu base gravable.
Las aportaciones que cumplan los requisitos establecidos en el Artículo 151, fracción V de la Ley del Impuesto sobre la Renta pueden ser deducibles dentro de los límites establecidos por la legislación vigente.
APORTACIÓN AL PPR → MENOR BASE GRAVABLE → POSIBLE REDUCCIÓN DEL ISR
Dependiendo de tus ingresos, retenciones, otras deducciones y situación fiscal particular, esto puede contribuir a pagar menos ISR o generar o incrementar un saldo a favor en la declaración anual.
VER EJEMPLOS¿Cuánto podrías aprovechar fiscalmente?
Veamos un ejercicio ilustrativo considerando ingresos mensuales constantes y una aportación anual equivalente al 10% del ingreso.
← Desliza para ver toda la tabla →
| Ingreso mensual | Ingreso anual | Aportación anual 10% | Reducción estimada ISR* |
|---|---|---|---|
| $30,000 | $360,000 | $36,000 | ≈ $7,690 |
| $35,000 | $420,000 | $42,000 | ≈ $8,971 |
| $40,000 | $480,000 | $48,000 | ≈ $11,290 |
| $45,000 | $540,000 | $54,000 | ≈ $12,701 |
| $50,000 | $600,000 | $60,000 | ≈ $14,112 |
| $60,000 | $720,000 | $72,000 | ≈ $20,250 |
Veamos un ejemplo
En este ejemplo, la persona destina $60,000 a construir su propio retiro y, bajo los supuestos utilizados, podría obtener un beneficio fiscal aproximado de $14,112.
*Ejercicio exclusivamente ilustrativo. El resultado fiscal real depende de los ingresos gravables, retenciones, otras deducciones, régimen fiscal, límites legales y circunstancias particulares de cada contribuyente. No constituye garantía de ahorro fiscal, saldo a favor ni devolución de impuestos.
El beneficio fiscal es importante. Pero el verdadero objetivo es tu retiro.
El propósito de un Plan Personal de Retiro no es solamente obtener una deducción fiscal.
Es ayudarte a construir recursos propios para una etapa de tu vida en la que probablemente ya no quieras —o no puedas— trabajar al mismo ritmo.
¿Un Plan Personal de Retiro podría ser adecuado para ti?
Vale la pena analizarlo especialmente si te identificas con varios de estos puntos.
Importante: El plazo durante el cual realizas aportaciones no necesariamente significa que debas aportar hasta los 65 años. En un Plan Personal de Retiro con beneficio fiscal conforme al artículo 151, fracción V de la LISR, los recursos están destinados al retiro a partir de los 65 años, salvo los supuestos legales de invalidez o incapacidad. Las condiciones específicas dependen del plan contratado.
¿QUÉ PASA SI LA VIDA CAMBIA ANTES DE LLEGAR AL RETIRO?
Un buen plan financiero no solamente debe considerar cuánto puedes construir para tu retiro. También debe contemplar qué ocurriría si durante el camino sucede algo que te impida continuar generando ingresos.
Protección por fallecimiento
Dependiendo del plan contratado, puede incorporarse una protección económica en caso de fallecimiento, ayudando a brindar respaldo financiero a los beneficiarios designados.
Incapacidad total y permanente
Algunos planes pueden incorporar protección en caso de incapacidad total y permanente, conforme a las condiciones establecidas en la póliza.
AHORRO + RETIRO + PROTECCIÓN
No solamente se trata de construir recursos para tu retiro. También puedes proteger el camino para llegar hasta él.
Las coberturas, sumas aseguradas, exclusiones y beneficios dependen del producto contratado y de las condiciones generales de la póliza.
Hagamos un primer diagnóstico de tu retiro
Antes de hablar de cualquier producto, primero necesitamos conocer tu punto de partida.
Empieza respondiendo estas preguntas
Importante: El plazo durante el cual realizas aportaciones no necesariamente significa que debas aportar hasta los 65 años. El plazo y las condiciones dependen de la estrategia contratada. En los Planes Personales de Retiro con beneficio fiscal existen requisitos específicos para disponer de los recursos conservando dicho tratamiento fiscal.
Para realizar el diagnóstico completo y revisar tu situación personal, agenda una sesión conmigo.
QUIERO AGENDAR MI SESIÓN PREFIERO WHATSAPPLa información proporcionada durante la orientación se utilizará únicamente para analizar tu situación y alternativas. Consulta el aviso de privacidad del sitio.
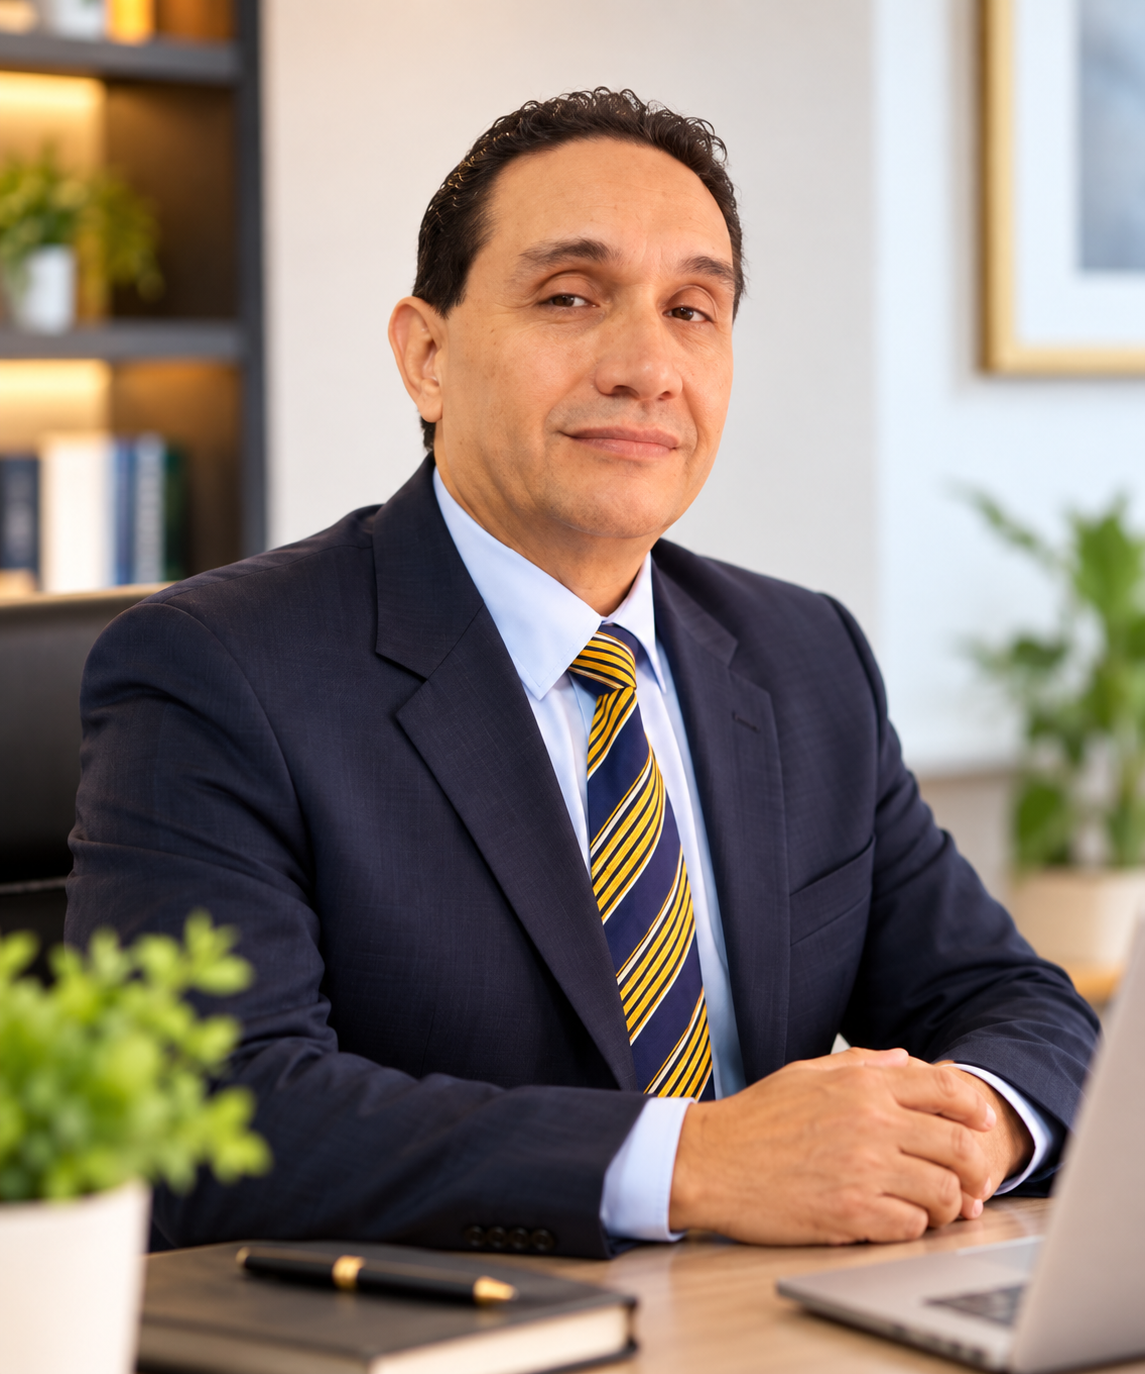
No empiezo recomendándote un producto.
Primero necesito conocer tu situación.
César Maldonado Torres
Asesor Patrimonial | Agente de Seguros
En nuestra primera sesión revisaremos tu edad, ingresos, objetivo de retiro, capacidad de ahorro, situación de pensión o AFORE y posibles alternativas fiscales.
Después podremos determinar qué estrategia puede tener sentido para ti.
AGENDAR MI SESIÓNTU RETIRO NO SE CONSTRUYE CUANDO DEJAS DE TRABAJAR.
Se construye mientras todavía tienes tiempo, ingresos y capacidad para hacerlo.
Descubre cuánto podrías necesitar, cuánto podrías comenzar a construir y qué alternativas fiscales podrías aprovechar.
SESIÓN DE ORIENTACIÓN FINANCIERA
15 MINUTOS · SIN COSTO · SIN COMPROMISO
QUIERO AGENDAR MI SESIÓN HABLAR CON CÉSAR POR WHATSAPPLa información presentada tiene fines educativos e ilustrativos. Los beneficios fiscales dependen de la situación particular de cada contribuyente, del producto contratado y del cumplimiento de los requisitos establecidos en la legislación fiscal vigente. Los ejemplos no representan garantía de rendimientos, ahorro fiscal o devolución de impuestos.